Sehat Dulu, Baru Melebur: Ujian Restrukturisasi BUMN Karya
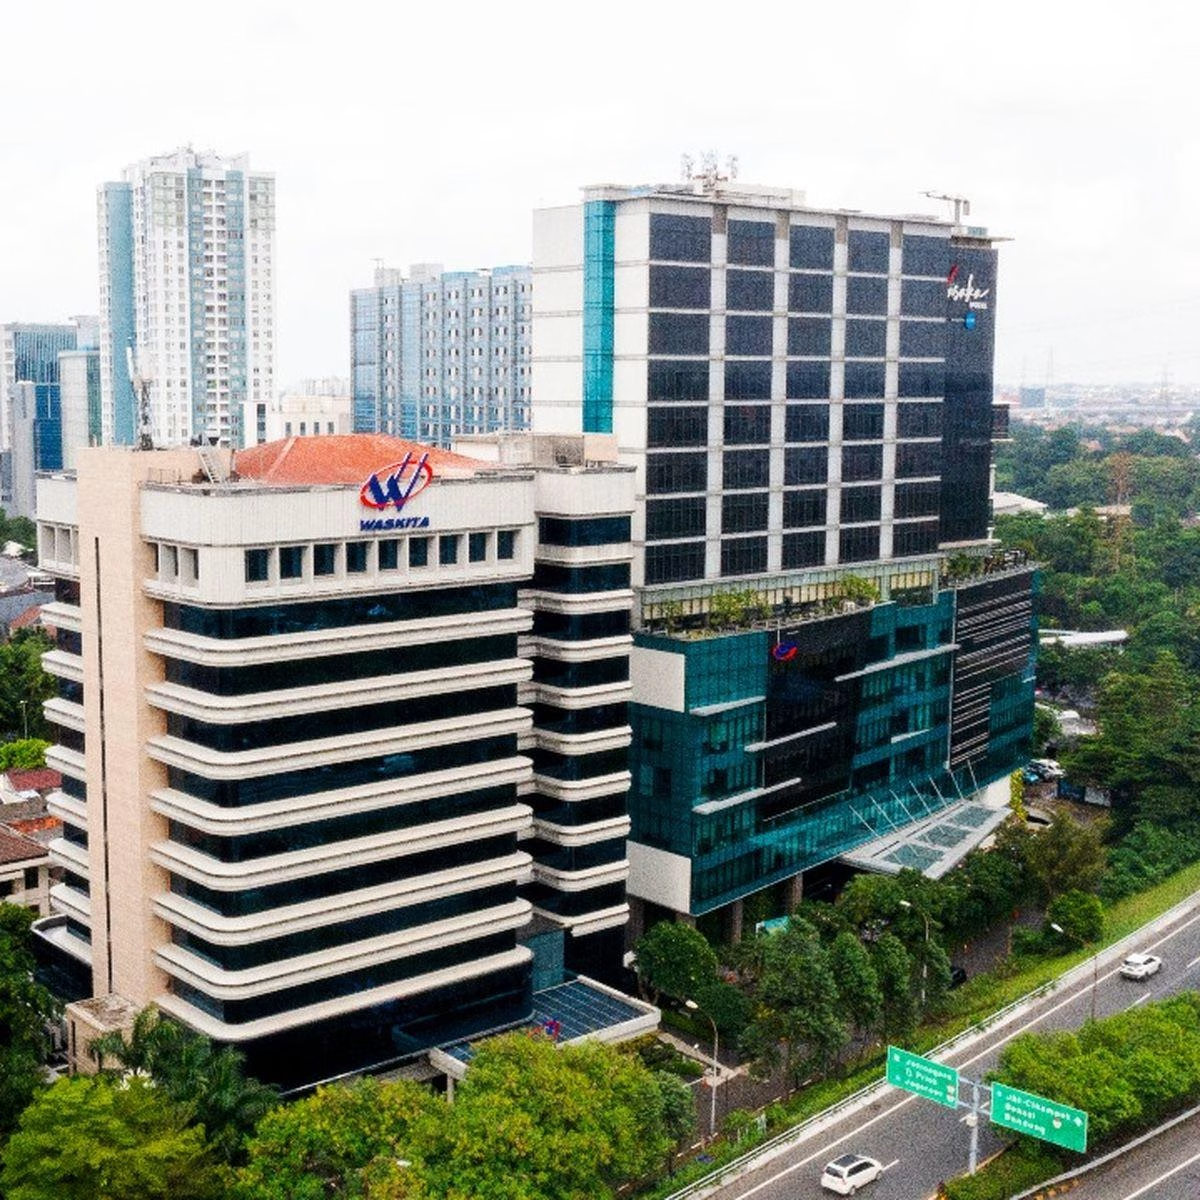
BUMNINC.COM I Nasib tujuh BUMN Karya kini berada di titik penentu. Rencana besar mengonsolidasikan perusahaan-perusahaan konstruksi pelat merah—Hutama Karya, Waskita, Wijaya Karya, Adhi Karya, PP, Brantas Abipraya, dan Nindya Karya—menjadi tiga entitas telah bergeser dari target semula pertengahan tahun ke kuartal IV 2026.
Danantara dan BP BUMN menegaskan bahwa restrukturisasi utang serta pembenahan fundamental keuangan menjadi prioritas yang harus dituntaskan lebih dulu sebelum merger dilaksanakan. Ini adalah urutan yang benar. Menggabungkan entitas yang neracanya masih sakit tidak menyembuhkan apa pun—itu ibarat memindahkan penyakit ke tubuh yang lebih besar dan menciptakan raksasa yang tampak gagah di atas kertas, tetapi rapuh di fondasinya.
Akar Persoalan yang Struktural, Bukan Musiman
Untuk memahami mengapa penyehatan harus mendahului peleburan, kita perlu menelusuri akar persoalan BUMN Karya—dan akar itu bersifat struktural, bukan sekadar akibat siklus bisnis.
Model bisnis konstruksi pelat merah selama bertahun-tahun terjebak dalam paradoks pembiayaan. Struktur modal atau ekuitas perusahaan-perusahaan ini relatif tipis, sementara mereka dituntut menggarap proyek infrastruktur berskala masif—jalan tol, bendungan, pelabuhan, dan rel kereta. Karena ekuitas tidak cukup kuat menopang belanja modal sebesar itu, sebagian besar investasi dibiayai dengan utang. Ketika proyek selesai, idealnya aset tersebut didivestasi—dijual atau dialihkan kepada investor jangka panjang—sehingga kas kembali masuk dan utang bisa dilunasi. Namun, di sinilah rantai itu putus: recycling project (divestasi proyek) yang telah rampung justru sebagian besar tersendat.